二胎房貸利率怎麼算?月息轉年息試算與彈性還本省息全攻略
當你急需一筆數十萬到數百萬元的資金週轉時,拿名下房屋申辦二胎是常見的方式。
然而很多屋主看到民間借貸標示的月息,往往搞不清楚真實的二胎房貸利率到底是多少,
更擔心利息越滾越多造成負擔,評估二胎時不能只看不清楚的數字,
關鍵在於搞懂月息與年息的換算,並善用彈性還本機制來有效控制利息支出。
我幫你把計算公式與還款架構拆解清楚,讓你一眼看懂真實的二胎房貸利率與還款壓力。
二胎房貸利率怎麼算?月息與年息如何換算?
二胎房貸利率核心公式: 民間二胎常以月息計算,換算為標準年化二胎房貸利率時只需將月息乘以 12。
例如月息 0.5% 等於年利率 6%、月息 0.8% 等於年利率 9.6%。
依據民法第 205 條規定,約定年利率上限為 16%,超過部分無請求權。
民間借貸慣用的二胎房貸月息乘以 12,就是標準的年利率。
評估不同的二胎房貸利率條件時,務必換算成年息,才能精準掌握實際資金成本。
月息轉年息的計算公式與實際案例
業界常見的二胎房貸月息為 0.5% 起,這代表每借款 100 萬元,每個月產生的利息費用就是 5,000 元。
將月息乘以 12 個月後,對應的年化二胎房貸利率即為 6% 起。
| 月息條件 | 換算年化利率 | 借款 100 萬每月利息 |
|---|---|---|
| 月息 0.5% | 6.0% | 5,000 元 |
| 月息 0.8% | 9.6% | 8,000 元 |
| 月息 1.0% | 12.0% | 10,000 元 |
民法第 205 條上限與合規利率判斷
依據民法第 205 條規定,約定利率超過週年 16% 者,超過部分債權人無請求權。
屋主在比較不同的二胎房貸利率方案時,務必以年化 16% 作為法規防線。
若換算出來的年化二胎房貸利率高於 16%,就必須提高警覺,避免落入高利陷阱。
彈性還本如何降低二胎房貸利率與每月還款壓力?
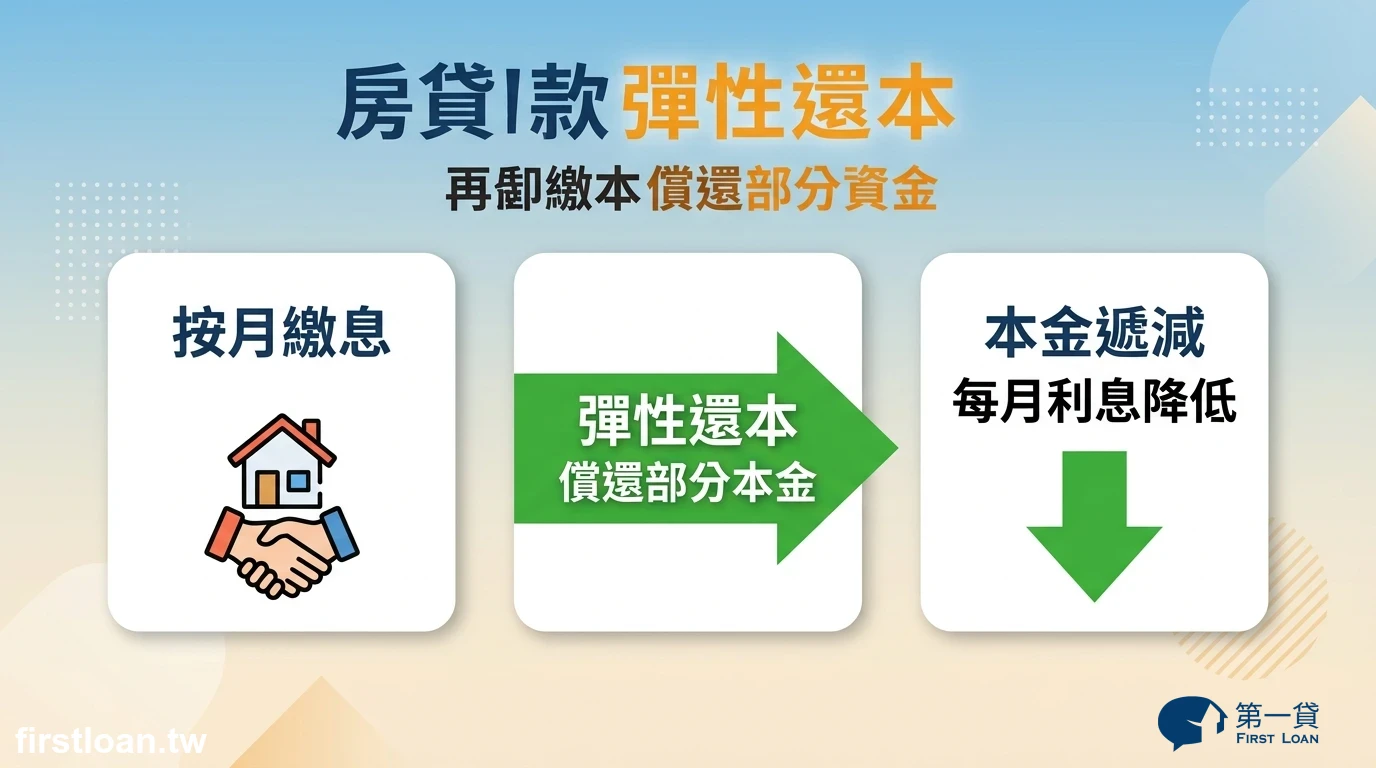
選擇支援彈性還本的方案,只要手中有一筆閒置資金就能隨時償還部分本金,下個月的利息就會隨剩餘本金同步降低。
按月繳息與彈性還本對二胎房貸利率的影響
傳統借貸常規定固定期數或高額違約金,讓屋主即使手頭有錢也無法提前還本。
彈性還本機制則讓資金調度更靈活,也是有效降低二胎房貸利率實質利息費用的關鍵。
你可以平時按月繳納利息,等貨款回收或獎金入帳時,隨時償還 10 萬或 20 萬本金。
本金遞減下的利息試算範例
進行民間二胎利息計算時,剩餘本金是決定利息高低的關鍵。
我們以借款 100 萬元、月息 0.8%(相當於年化二胎房貸利率 9.6%)為例:
- 前 3 個月:本金 100 萬,每月利息為 8,000 元。
- 第 4 個月:償還本金 30 萬,剩餘本金降為 70 萬。
- 第 5 個月起:每月利息自動降為 5,600 元,每月直接省下 2,400 元利息支出。
這種本金降低、利息隨之遞減的機制,能大幅減輕長期利息支出帶來的財務負擔。
影響二胎房貸利率與核貸額度的 5 大實務因素
申辦二胎時,最終核給的二胎房貸利率與二胎房貸額度,會受到房屋條件與個人規劃的多重影響。
房屋價值與可貸空間如何影響二胎房貸利率?
影響方案條件的 5 大實務因素包括:
- 房屋實際市場價值與鑑價結果
- 銀行一胎貸款的設定金額與目前剩餘本金
- 房屋所在的地區、屋齡以及物件類型
- 屋主本次申請的資金需求金額
- 未來是否有將債務轉回銀行融資的過渡規劃
銀行審核常因為信用狀況、負債比過高或缺乏薪轉證明而直接婉拒。
但第一貸作為民間放貸公司,主要評估房屋價值與可貸空間,不讓個人條件成為取得資金的絕對障礙。
合理評估這些因素後,才能取得符合預期的貸款利率與額度。
評估二胎房貸利率外,應注意的房屋二胎總成本與條款揭露
評估貸款時不能只關注二胎房貸利率,還必須全面計算房屋二胎總成本與相關合規條款。
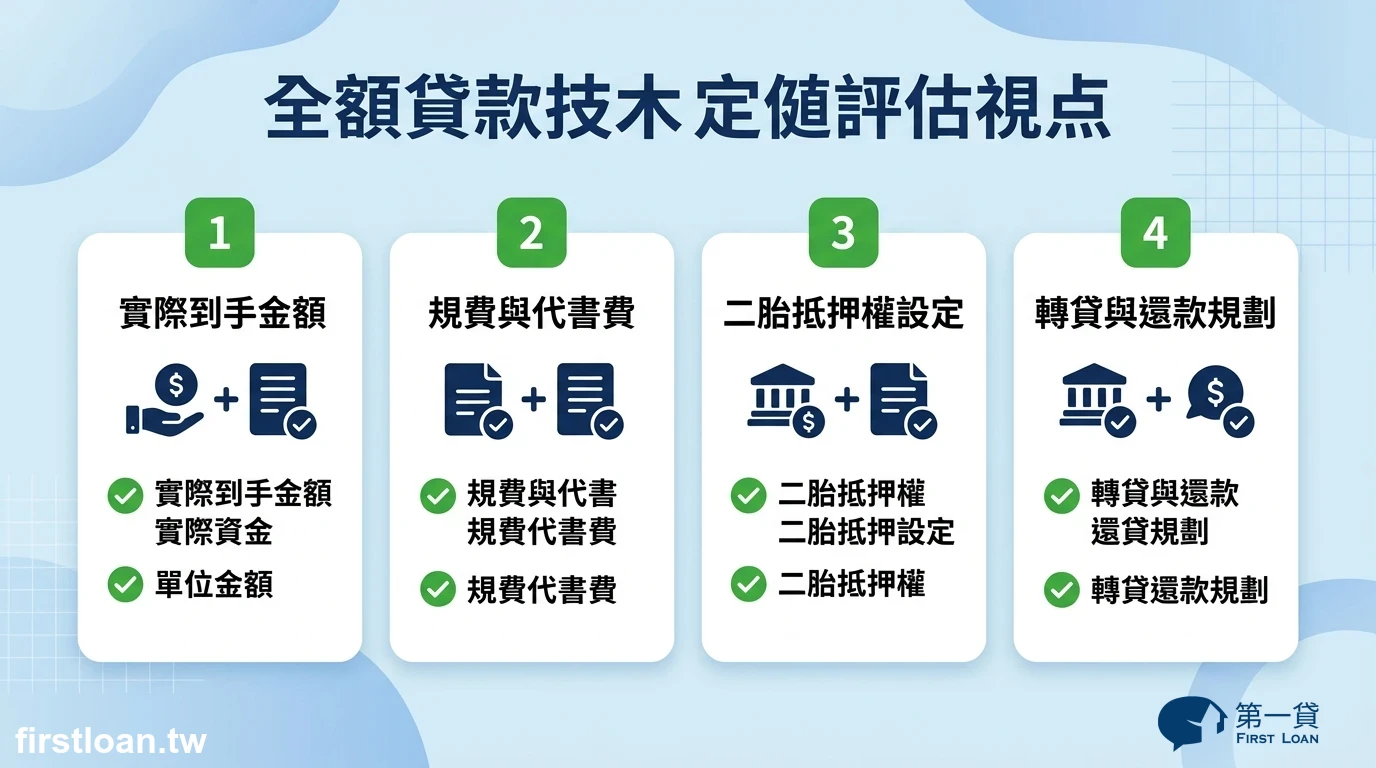
房屋二胎總成本檢核重點: 評估二胎時除月息與年利率外,
應一併確認實際到手金額、地政規費、代書費、是否有綁約與提前清償條款,
以及抵押權設定對象,才能精確掌握完整財務成本。
費用透明度與抵押權設定重點
完整的申辦條件揭露應包含以下重點:
- 實際到手金額:確認是否扣除其他未說明費用。
- 費用透明度:第一貸不收手續費也不在撥款前收費,僅地政規費與代書費等必要支出會事先說明。
- 抵押權設定:二胎必須依法向地政事務所辦理第二順位抵押權設定,目前第一貸以公司名義設定。
- 風險告知:民間二胎房貸利率高於銀行房貸,應作為短期資金過渡工具。若未依約還款,房屋恐面臨法拍風險。
- 轉回銀行規劃:提供財務調整建議,協助評估轉回銀行房貸的機會,但是否核準仍需依銀行審核條件而定。
清楚掌握這些費用細節與合規條款,才能確保二胎房貸利率在合理預算範圍內。
若想進一步了解如何評估房屋殘值與選擇過渡方案,可參考這篇房屋二胎完整解析指南。
FAQ
本金可以只還一部分嗎?
可以。選擇彈性還本方案時,屋主可以依據自身資金狀況,隨時償還部分本金。
償還後剩餘本金減少,除了能降低整體二胎房貸利率帶來的利息負擔,下期產生的利息也會隨之降低。
提前清償有沒有違約金?
這取決於申辦時簽訂的合約條款。第一貸提供彈性還本機制,
有關二胎房貸利率、綁約與提前清償細節都會在申辦前完整說明,確保資訊透明。
每月利息要怎麼繳納?
通常透過指定的銀行帳戶進行轉帳或匯款繳納。
建議設定定期提醒,確保每月按時履約,以維護個人良好的還款紀錄。
釐清財務需求,讓資金成為你的後盾
負債並不可怕,沒有做好理財規劃才是壓垮你的最後一根稻草。
民間二胎適合做為短期資金週轉的過渡工具,幫助你度過當下的難關。
如果你想精確試算名下房屋的可貸額度,或是了解具體的二胎房貸利率與每月還款金額,
歡迎透過官方 LINE 進行免費諮詢與專屬利息試算。我們會在蒐集個資目的範圍內為你評估最合適的財務方案。