信用瑕疵也能辦房屋二胎?聯徵多查的實務判斷
銀行增貸被婉拒,不代表這間房子已經沒價值。
聯徵三個月內被查了好幾次,也不等於信用破產,更不代表房屋二胎一定辦不過。
想走這條路,第一步不是急著再送件,而是先搞懂銀行到底在看什麼。
銀行婉拒你的房屋二胎,問題出在哪三條線?
銀行審核房屋二胎或增貸,看的不只是房子,還同時看你這個人。
若遭遇房貸增貸被拒,通常是三條線只要一條不對,案件就容易被擋下來。
- 收入與負債比:房貸、信貸、車貸加上信用卡循環的月付金,佔月收入的比例,就是負債比。
- 繳款紀錄:遲繳的天數與頻率、是否長期動用循環、有沒有被催收。
- 聯徵查詢次數:短期內新業務查詢太密集,會被讀成資金急迫,這是房屋二胎送件最容易忽略的一項。
房子有價值,房屋二胎為什麼還是借不到?
銀行把案子拆成兩端:房子端看鑑價與可貸成數,借款人端看還款能力與信用紀錄。
多數被拒的案件,卡的是借款人那一端。
房屋二胎是在同一個房子上設定第二順位抵押權再取得資金,可貸空間則看房屋價值與一胎餘額。
聯徵多查為什麼會影響房屋二胎過件?
查詢次數本身不是罪,它是一個訊號。
房屋二胎送件密集,銀行讀到的是資金急迫
同一段時間到處問,銀行會懷疑你其他地方已經借不到,或手上有非解決不可的缺口。
從房屋二胎審核看:查詢原因與時間,比次數更重要
重點不是查了幾次,而是為什麼查、什麼時候查。
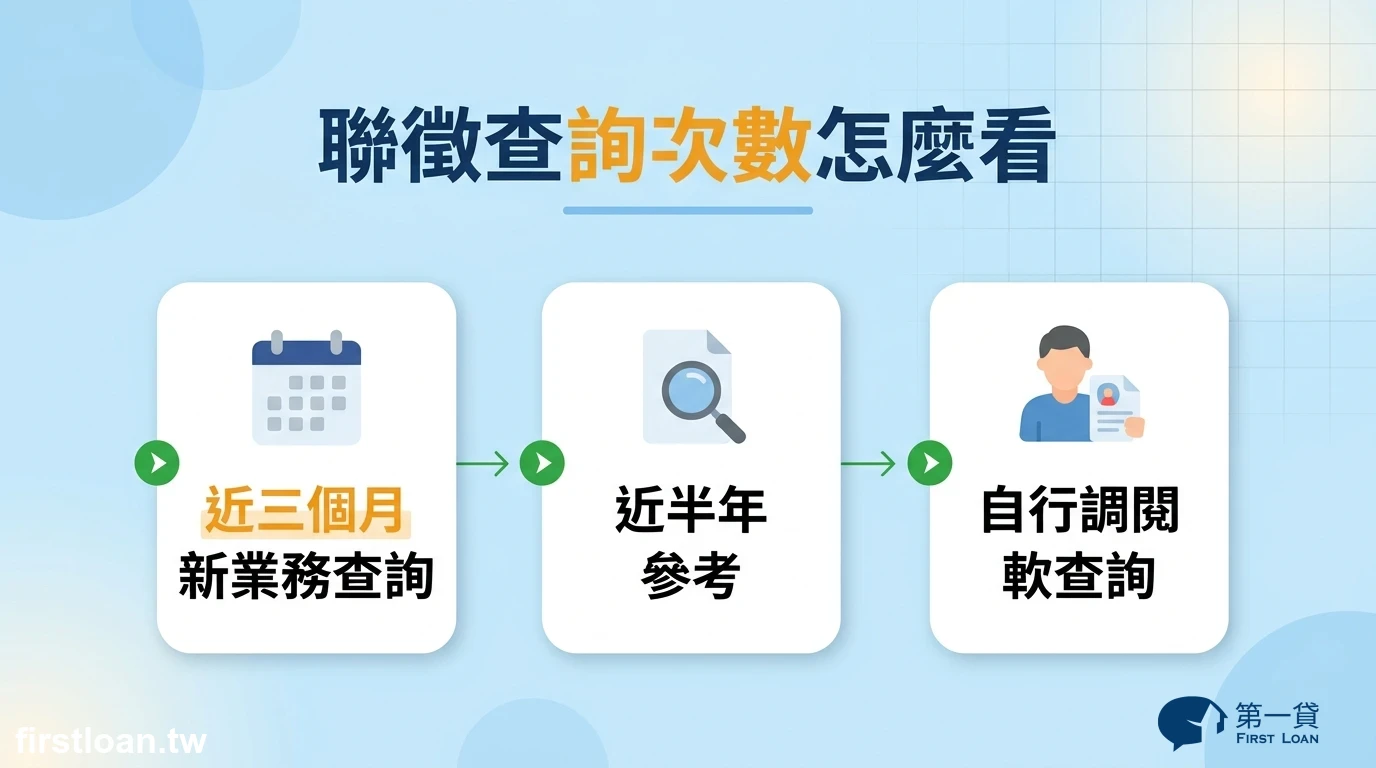
怎麼看查詢紀錄: 聯徵報告會列出近一年的查詢紀錄,銀行真正在意的是金融機構的新業務查詢,
實務上最常看近三個月,也會參考近半年;自己調閱信用報告屬軟查詢,不影響評分。
信用瑕疵有三種程度,房屋二胎能走的路不一樣
信用瑕疵不是一個開關,是一條光譜。先看你落在哪一段,才知道房屋二胎這條路要怎麼走。
- 輕微:偶發遲繳、循環偏高但都正常繳款,銀行仍可能給機會,只是額度或利率不漂亮。
- 中度:曾出現催收或強制停卡紀錄,銀行過件率明顯下降。
- 重大:協商、更生、清算或呆帳,銀行端的門幾乎是關著的。
重點是: 信用瑕疵影響的是銀行的過件率,不是你房子值多少錢。
房子還能貸出多少空間,看的是房屋價值與一胎的實際餘額。
房屋二胎的評估差異:銀行重條件,民間看房屋價值
| 比較項目 | 銀行 | 民間二胎 |
|---|---|---|
| 審核重點 | 收入、負債比、信用與聯徵 | 房屋價值與可貸空間 |
| 利率水準 | 較低 | 通常較高,月息 0.5% 起 |
| 適合情況 | 條件整齊、時間不急 | 銀行卡關、需要過渡 |
銀行看的是還款穩不穩,民間二胎看的是房子還剩多少空間,兩條線別混在一起看。
醜話說前面:房屋二胎與民間二胎都不能只看利率
除了利率,還要看實際拿到多少資金、總共要付多少費用、還款方式、
有沒有綁約、提前清償條件、抵押權設定對象,以及未來有沒有機會轉回銀行。
房屋二胎需設定第二順位抵押權,會有地政規費、代書費與設定費。
約定利率依民法第 205 條,週年 16% 是上限,超過部分沒有請求權。
未依約還款,房子是有可能被拍賣的,這點不必美化。
房屋二胎送件前的四項自我檢查
送件前把這四件事做完,你會清楚很多。
- 先調一份自己的聯徵信用報告,看查詢次數與繳款紀錄。
- 把信用卡循環、信貸、車貸月付加總,算出真實負債比。
- 確認一胎的設定金額與實際餘額差多少,設定金額通常高於餘額。
- 問清楚可貸空間、費用、利率與還款方式,再決定要不要送房屋二胎。

顧問實務觀點:房屋二胎看的是房子的價值,不是信用分數
我處理過不少被銀行婉拒的案子,房子條件其實都不差。
常有人問我信用有瑕疵還能辦房屋二胎嗎,我的回答一律是先看可貸空間,再看條件怎麼補。
房屋二胎的評估順序,我會先看房屋價值與可貸空間,再看用途合不合理。
像小孩註冊費這種有期限的支出,或拿來整合卡債、換掉高利率負債,判斷重點就不一樣。

信用、負債比、收入證明在我們這邊不是主要限制,主要看的是房屋價值與可貸空間。
不過特殊產權、查封、持分要個案評估;
協商中、強制停卡或呆帳能不能承作,也要看實際條件,我不會先給好聽的答案。
民間二胎的利率比銀行高,它是過渡工具,不是終點。
能幫你把條件整理回銀行,才是我希望看到的結果。
費用上,房屋二胎月息 0.5% 起,換算年息約 6% 起,地政規費、代書費與設定費另計。
實際利率依房屋價值、貸款成數與案件條件評估,也不會超過民法第 205 條的週年 16% 上限。
我們不收手續費,撥款前也不先收費;地政、代書等必要費用會在申辦前事先說明。
全台皆可評估,但可評估不等於一定承作。第一貸是民間放貸公司,不是銀行,也不是當舖。
房屋二胎常見問題 FAQ
聯徵被查很多次,還能辦房屋二胎嗎?
可以評估,但要先看查詢的原因與時間。
近三個月新業務查詢太密集,銀行過件率會下降,房屋二胎走的是另一套邏輯。
信用卡有遲繳紀錄,是不是一定貸不過?
不一定。銀行審核時看的是你的繳款紀錄,重點在遲繳的頻率與天數。
偶發、天數短的影響較小;催收、強制停卡或協商註記,影響明顯得多。
民間二胎評估會看聯徵嗎?
這要看各業者做法,銀行審核房屋二胎時看的是還款能力與信用分數,
民間二胎評估的重心則放在房屋價值與可貸空間,信用狀況不是主要判斷依據。
下一步
如果只想知道自己的房屋二胎能不能評估,先用 LINE 問一句就好,不必一開始就準備一堆資料;
要不要進到下一步,等你看過條件再決定。
評估時不用先交身分證、存摺、薪轉,講清楚狀況與金額就能開始。
付費之前,把利率、費用、還款方式與抵押權設定對象問清楚,這是你的權利。
想了解完整條件怎麼比較,可以先看這篇2026二胎房貸條件有哪些?申辦門檻與10大審核條件檢核清單。
免費諮詢時會請你留下聯絡方式與需求,僅供聯繫與案件評估使用,不會挪作其他用途。