銀行二胎不過?民間二胎轉銀行的卡點與準備順序
已經有民間二胎在繳,每月利息壓得你喘不過氣,直覺就是想轉回銀行降息。
真的送件,卻換來一句銀行二胎不過。
先講結論:可以評估,但不是想轉就能轉,關鍵在送件前有沒有把條件整理乾淨。
銀行二胎不過,問題通常不在房子的價值
一句話結論: 銀行二胎不過,多半不是房子不值錢,
而是卡在借款人端的負債比、聯徵紀錄或收入證明。
已有第二順位設定,是銀行二胎不過的技術原因
房屋市值乘上可貸成數、扣掉一胎設定金額,可粗算空間;
實際還要看鑑價、地區、屋齡與一胎繳款狀況。
二胎是第二順位抵押權,銀行代償得先塗銷再重新設定,
流程長、風險高,部分銀行看到第二順位設定就不承作。
二胎餘額怎麼被算進總負債
不少人以為民間二胎銀行看不到,其實調閱建物謄本就能看到第二順位設定。
二胎餘額整筆計入總負債和收支比,原本算得過的數字,加上二胎月付就超線了。
我幫屋主拆案件時,第一件事不是看利率,而是先列出他欠幾筆、每筆月付多少。
很多人不是收入不夠,是從沒把負債攤開算過。
銀行二胎不過,最常卡在三個地方
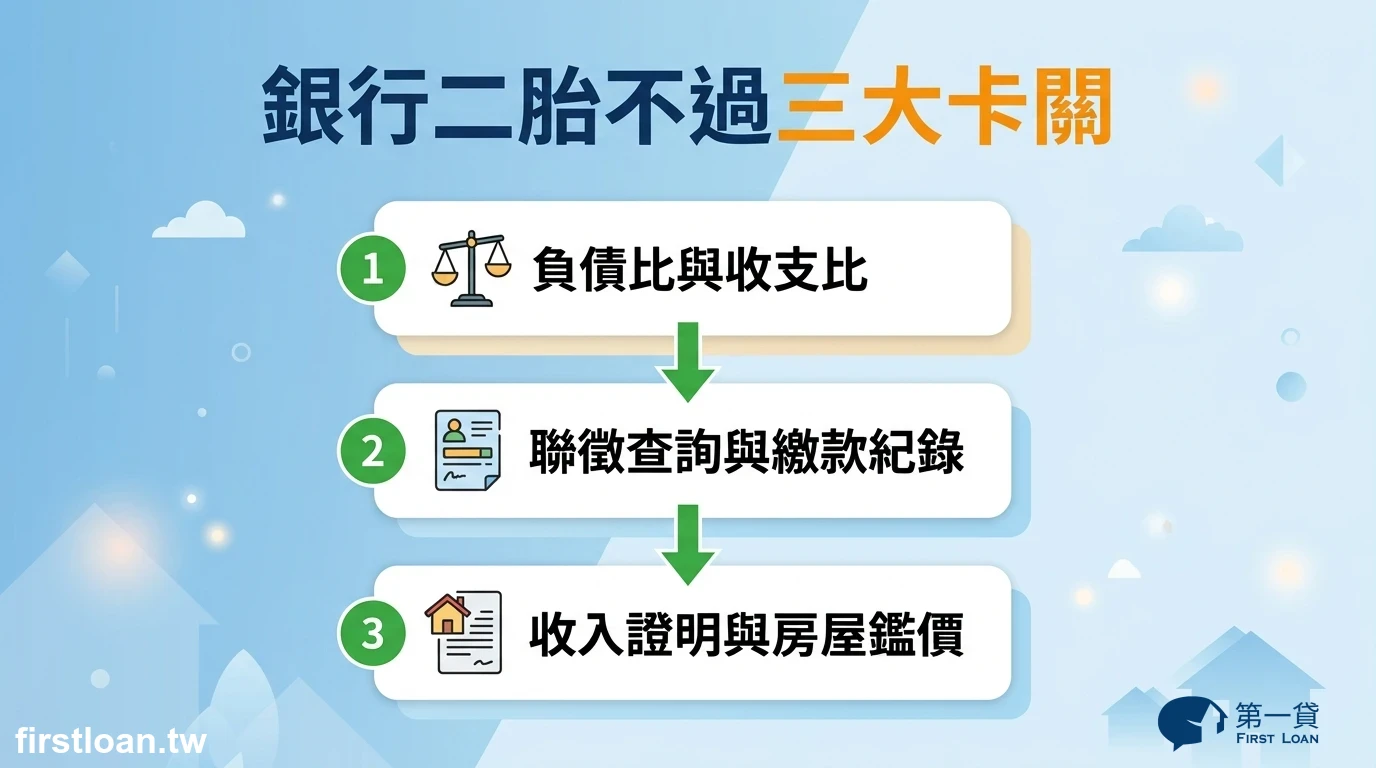
常見三關:
- 負債比與收支比:二胎月付加進來,每月還款占收入的比例就撐不住
- 聯徵查詢與繳款紀錄:三個月內查太多次、有遲繳紀錄
- 收入證明與房屋鑑價:現金收入、扣繳偏低、鑑價跟不上成交價
快速判斷: 這三關只要一關沒過,換哪家銀行結果都差不多,先補條件再談送件。
銀行二胎不過第一關:負債比與收支比
銀行抓負債,常用無擔保債務(信用卡、信貸)總餘額不超過月收入 22 倍這條慣例;房貸仍計入總負債。
二胎月付加一胎月付,很容易把收支比推到銀行不敢承作的位置,這是最關鍵的一關。
若想了解具體的評估標準,可以先確認二胎房貸條件與審核重點。
銀行二胎不過第二關:聯徵查詢與繳款紀錄
近三個月聯徵被查太多次,銀行會解讀成資金吃緊、到處找錢;
信用卡循環、預借現金、任何一次遲繳都會留下紀錄,這一項在銀行二胎不過的案件裡扣分很重。
銀行二胎不過第三關:收入證明與房屋鑑價
現金收入為主、自營商、扣繳憑單偏低,銀行就難以認定還款能力;
實價登錄創新高,也不等於銀行估得到那個價,原設定金額太高還會吃掉空間。
收入與鑑價是銀行二胎不過最容易被忽略的一關,這類屋主房子通常不錯,
是收入證明讓銀行不敢認,建議先整理報稅資料與存摺往來再送件。
銀行二胎不過,想轉回銀行先準備這四件事
銀行二胎不過之後想轉貸,不是把同一份資料再送一次,而是把條件整理到銀行願意看。
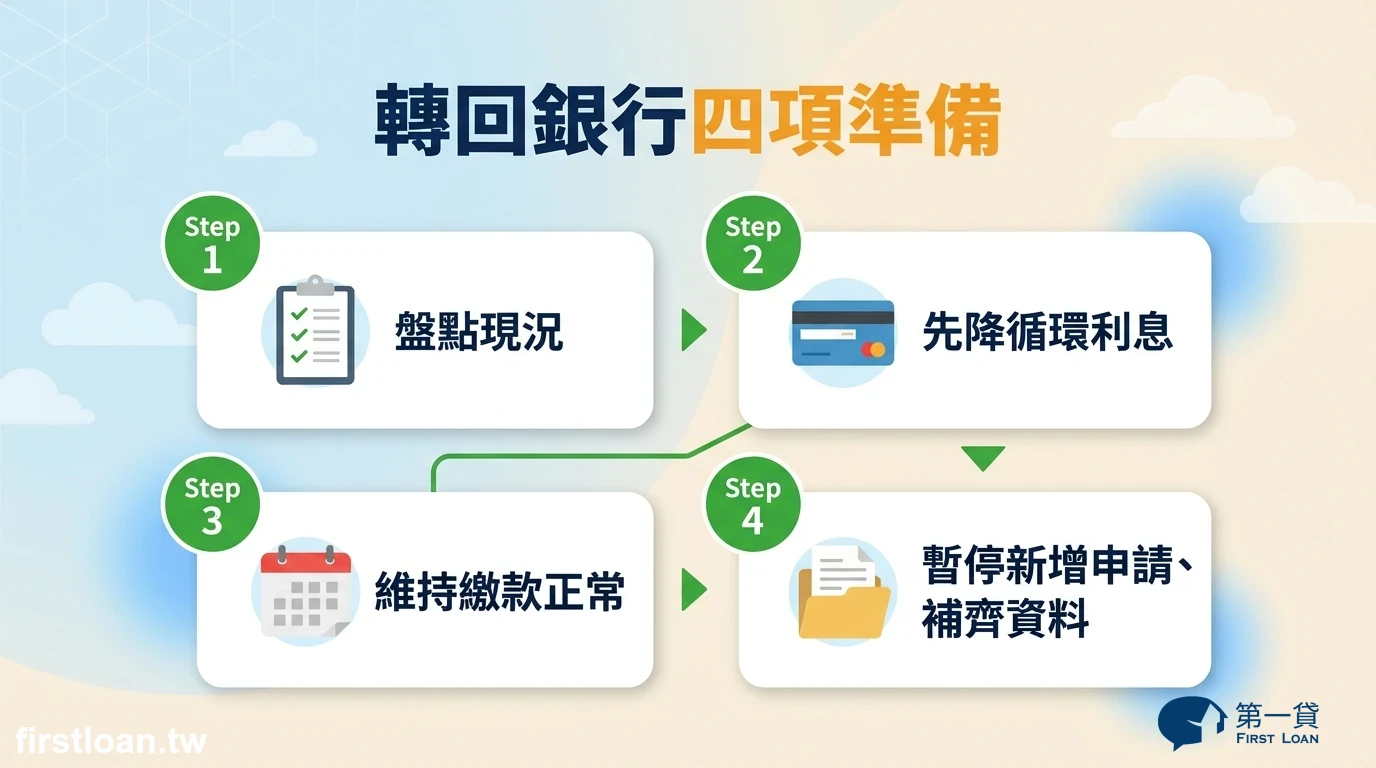
- 盤點現況:把一胎餘額、二胎餘額、房屋市值、每月總月付、聯徵現況寫下來
- 先降循環利息:信用卡循環與預借現金優先清掉,收支比立刻好看
- 維持繳款正常:一胎、二胎都按時繳,至少連續半年不出錯
- 暫停新增申請、補齊資料:薪轉、扣繳憑單、存摺往來、在職證明一次備齊
什麼是民間二胎轉銀行: 用銀行新辦房貸代償並塗銷民間的第二順位抵押權,把高利率換成銀行利率。
能不能成,看負債比、聯徵、收入證明與剩餘可貸空間,不是只看房子值多少錢。
實務上還有兩條路:回原房貸銀行談增貸或整合,或整筆轉貸把一胎二胎一起處理。
想轉回銀行卻卡在銀行二胎不過,先看這張表怎麼判斷
差別在條件組合。
| 觀察項目 | 比較有機會轉回銀行 | 建議先整理再送 |
|---|---|---|
| 二胎餘額與可貸空間 | 代償後仍有餘裕 | 代償後空間不足 |
| 聯徵與繳款紀錄 | 近半年無遲繳、查詢次數少 | 近三個月多次查詢或有遲繳 |
| 收入證明 | 有薪轉或扣繳憑單 | 現金收入、無報稅資料 |
有人保證核准,那通常是話術,核准與否是銀行的審核權。銀行二胎不過不是永遠的結論,但需要時間補條件。
銀行二胎不過也別急,二胎轉貸的風險與費用先攤開
民法第 205 條規定,約定利率超過週年 16% 的部分,債權人沒有請求權。
民間二胎利率通常高於銀行,是過渡工具,不是終點。
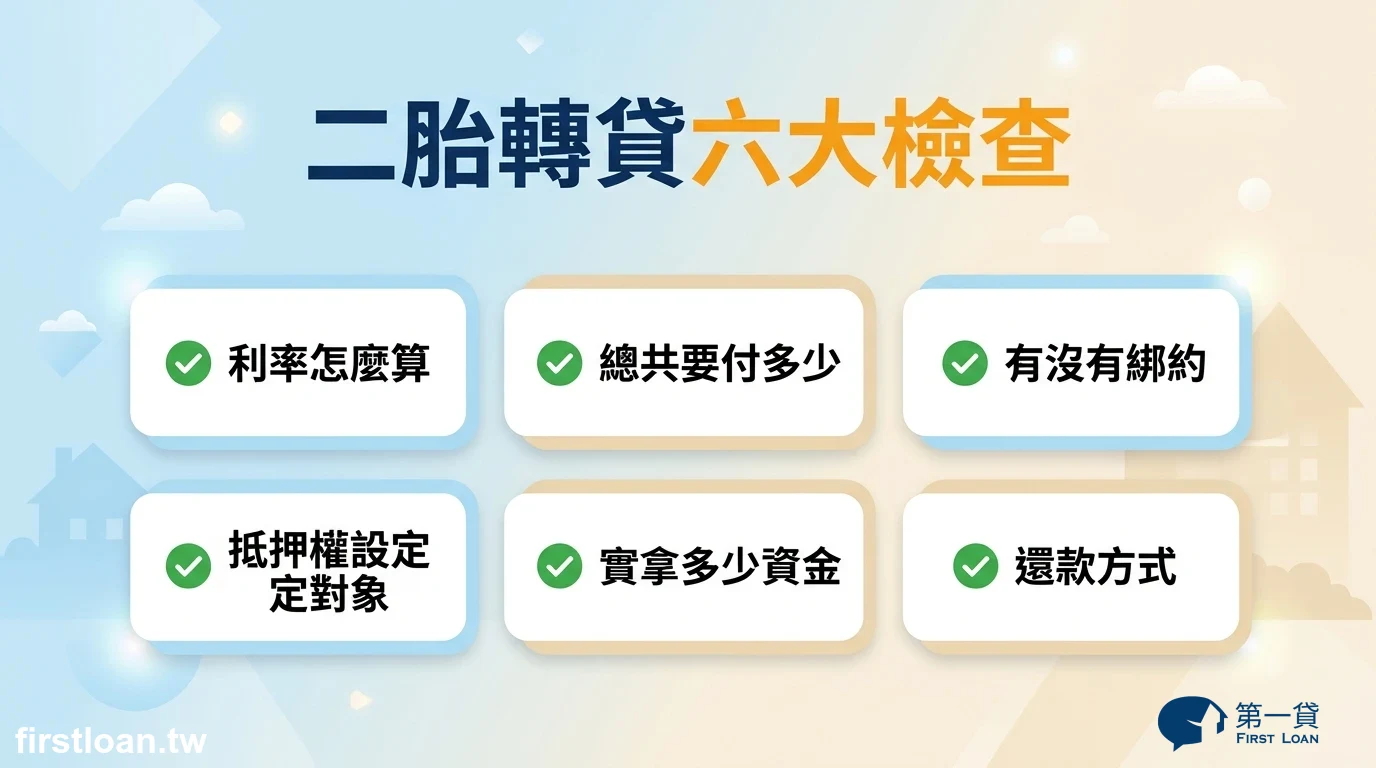
二胎轉貸前,六件事一定要問清楚:
- 利率怎麼算:是月息還是年息,換算年化是多少
- 總共要付多少:開辦費、代書費、地政規費、抵押權設定費
- 有沒有綁約:提前清償要不要違約金
- 抵押權設定對象:未來還有沒有機會再轉回銀行
- 實拿多少資金:扣除代償金額與費用後,真正能動用的錢有多少
- 還款方式:本息攤還或先繳息,能不能彈性償還本金
二胎一定要設定第二順位抵押權。重辦時最容易只看利率,費用要在申辦前問清楚,別等撥款才發現被扣一筆。
最後是風險。沒有依約還款,房屋有可能遭到拍賣,簽約前先把月付算清楚。
辦理任何貸款都不需要交出存摺、提款卡或網路銀行密碼。遇到這種要求直接掛掉,必要時打 165 反詐騙專線查證。
銀行二胎不過常見問題 FAQ
銀行二胎不過,換一家再送就會過嗎?
不一定。同一份條件換一家送,多半還是卡在同一關,還會多一筆查詢紀錄。
銀行二胎不過之後,先找出被拒原因,成功率高得多。
民間二胎轉銀行,一定要先清償二胎嗎?
通常銀行會要求代償並塗銷第二順位設定,實務上是用新貸款一次清掉一胎與二胎,實際做法依各銀行規定與條件而定。
二胎轉貸要準備多久?
取決於補條件的速度。收入證明、繳款紀錄、降低循環利息都要時間累積,很多人會先規劃三到六個月再送件。
若你正卡在銀行二胎不過這一關,先別急著再送一家。
把一胎餘額、二胎餘額、每月月付和房屋市值整理出來,看清自己差哪一步。
關於整體管道說明,亦可參考房屋二胎完整觀念。
想試算或問清楚方向,可以用 LINE 或免費諮詢留下聯絡方式。
第一貸是民間放貸公司,不是銀行,主要看房屋價值與可貸空間,
信用、負債比、收入證明不是主要限制(實際仍依個案條件評估,不保證核貸)。
不收手續費,撥款前也不先收任何費用;地政、代書等必要費用會在申辦前先說明。
你留下的資料僅用於貸款評估與後續聯繫,並依個人資料保護法規定處理。