銀行二胎不過怎麼辦?達人教你用民間二胎重整信用重返銀行
當你急需資金卻遇上銀行二胎不過,看著退件通知書,心中必定充滿了疑惑。
為什麼房子有增值卻銀行二胎不過?面對這種窘境,難道就沒有其他合法的解決管道了嗎?
事實上,當你面臨銀行二胎不過的困境時,
銀行審核二胎房貸條件極為嚴格,他們看的不只是房屋價值。
我是第一貸的房屋二胎顧問阿豐,經手過無數被銀行拒絕的案例。
我將從銀行的放款邏輯出發,幫你拆解被拒絕的真正原因,
並分享如何利用民間的房屋二胎作為過渡工具,規劃一條重返銀行的財務重建之路。
為什麼房子有價值卻被拒絕?拆解銀行二胎不過的四大核心原因
快速讀懂銀行退件原因
銀行二胎不過,關鍵往往不在於「房子有沒有增值」,而是銀行的授信審核著重於借款人的「還款能力與信用狀況」。常見退件原因包括:無擔保負債超過月收入 22 倍(DBR22 限制)、近期頻繁向多家銀行送件導致聯徵查詢次數過多、或信用卡曾動用循環利息等信用微瑕疵。
許多人以為只要名下的房子有增值空間,申請二胎房貸就一定會過,但其實這是一個常見的誤區。
銀行審核貸款時,採行的是非常嚴密的信用與財務評估,
其中借款人的信用狀況與負債比,往往比房屋本身的價值更受重視。
當你遇到銀行二胎不過時,問題通常不出在房子,而是卡在你的聯徵報告、收入證明或負債比例上。
一分鐘自我檢測:為什麼銀行二胎不過?請先檢查您的信用狀況。
如果名下有信用卡循環利息、近期聯徵查詢超過 3 次,
或負債比(DBR22)超標,這正是被銀行婉拒的主因。
此時,應以『先取得過渡資金、後重整信用』為首要策略。
原因一:負債比(DBR22)超標與近期辦理房屋轉增貸
在銀行授信的邏輯中,個人的無擔保負債不得超過月收入的 22 倍,這就是著名的「DBR22」鐵律。
如果你名下有高額的卡債、信用貸款,或者近期剛向其他銀行辦理了房屋轉增貸、信貸,銀行就會認為你的還款壓力過大。
即使你想用二胎來整合債務,銀行也會因為你當下的負債比超標,
而直接給予退件。這也是造成許多人銀行二胎不過最常見的幕後推手。
原因二:聯徵查詢次數過多與信用瑕疵,影響二胎房貸條件審核
另外,如果你在短時間內向多家銀行送件,導致「聯徵查詢次數」過多,
銀行會懷疑你「極度缺錢」,進而降低放款意願。
此外,一胎房貸是否有遲繳紀錄、信用卡是否只繳足最低應繳金額(動用循環利息),這些都會在聯徵報告中留下紀錄。
這些信用瑕疵,往往是導致銀行二胎不過的致命傷。
銀行二胎不過並非終點,用民間二胎作為重返銀行的過渡橋樑
很多人在經歷過銀行二胎不過之後,會誤以為自己從此無法翻身,甚至開始考慮不合法的借貸管道。
這其實是觀念沒有轉過來,民間的房屋二胎利率確實比銀行高,因此我們不應該把民間二胎當作長期的還款方案。
正確的做法是,將其定位為「短期的過渡工具」,用它來解決燃眉之急,
並同時重整自己的財務條件,目標是在 1 到 2 年內重新轉回銀行。
釐清定位:房屋二胎在不同管道的本質差異
面對資金短缺時,我們必須客觀比較不同借貸管道的優缺點。
銀行房貸利率低,但二胎房貸條件極其刁難;民間二胎則是「只看房屋價值、不看個人條件」,
不論你是否有信用瑕疵、負債比過高或無薪轉證明,最快 3 天內即可撥款。
這對急需數十萬至數百萬元資金週轉的屋主來說,是一個能快速取得過渡性資金的「出口」。
但阿豐要提醒你,民間放貸受《民法第 205 條》規範,約定利率週年上限為 16%,別因為一時焦慮而落入超過上限的高利貸陷阱。
如何利用二胎資金與財務規劃 3 步驟重整信用
「負債並不可怕,沒有做好理財規劃才是壓垮你的最後一根稻草。」這是我常對客戶說的話。
既然原因為銀行二胎不過而選擇了民間二胎作為過渡,我們就要物盡其用。
利用民間二胎撥款快速的優勢拿到資金後,千萬不要拿去消費,而是要啟動「信用重建計畫」。
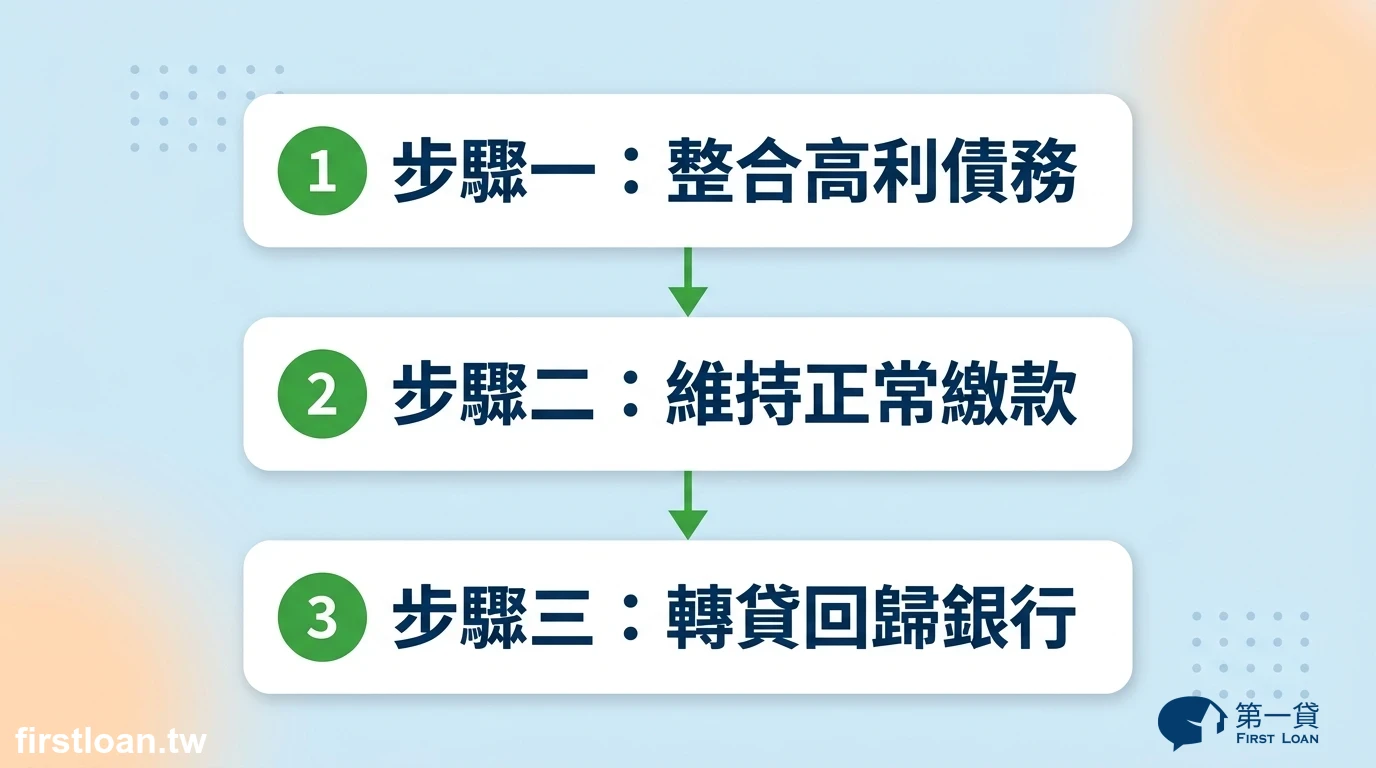
只要透過以下簡單的 3 個步驟,你就有很大的機會在 1 到 2 年內,再次申請房屋轉增貸或轉回銀行融資。
步驟一:利用房屋二胎整合高利債務,降低月付壓力
收到民間房屋二胎的資金後,第一件事就是「把所有高利率的負債清償掉」。
例如年化利率高達 15% 的信用卡循環利息、各式小額信貸。
當你把這些零散且高利率的債務整合為單一筆款項後,每個月要繳的帳單變少了,整體的月付壓力也會大幅降低。
步驟二:維持正常繳款,重建二胎房貸條件與信用評分
整合債務後,你必須確保自己的一胎房貸與民間二胎都能「按時、足額」繳款,絕對不能再有任何遲繳紀錄。
要扭轉銀行二胎不過的劣勢,關鍵在於維持良好的信用表現。
同時,剪掉不必要的信用卡,只留一到兩張,並且每期全額繳清,不再動用循環利息。
這個過程需要維持 6 到 12 個月,目的是讓你的聯徵報告「洗白」,重新建立銀行信任的二胎房貸條件。
步驟三:在黃金時機,告別銀行二胎不過的陰霾並轉回銀行
當你維持良好的繳款紀錄一年以上,且名下的無擔保負債已經降到安全水位時,
就可以開始規劃將民間房屋二胎轉貸回銀行。
當你拿到先前銀行二胎不過的經驗當作借鏡,此時你的信用分數與財務狀況已不可同日而語。
你可以向銀行申請房屋轉增貸,或者尋求專業的貸款顧問協助,
評估是否能將民間二胎代償,順利回歸銀行低利房貸的懷抱。
若您目前已有民間二胎,想了解如何進一步降低利息、重新向銀行申貸,可參考我們的相關規劃指南。
第一貸專業協助:面臨銀行二胎不過,我們幫您重新規劃重返銀行之路
第一貸深知許多屋主在遭遇銀行二胎不過時的無助與焦慮。
當您面臨銀行二胎不過,一時間找不到方向時,我們的定位更是您重返銀行體系的財務規劃夥伴。
我們主打「只看房屋價值,不看個人條件」,最快 3 天內即可完成撥款流程。
更重要的是,在您最需要的時候,阿豐會與您一起規劃未來的還款與轉貸方案,陪伴您一步步回到財務正軌。
在您簽名申辦之前,阿豐堅持資訊必須完全透明。以下是我們方案的完整條件揭露:
| 評估項目 | 第一貸二胎方案說明 |
|---|---|
| 資金額度 | 數十萬元至數百萬元,依房屋實際價值評估 |
| 申辦利率 | 月息 0.5% 起(實際利率依房屋價值與成數評估) |
| 手續費用 | 免手續費、撥款前不收任何費用;必要之地政、代書與規費會事先說明,透明揭露 |
| 抵押權設定 | 抵押權以公司名義(第一貸)設定為第二順位 |
| 還款方式 | 採取彈性還本,本金降低後,利息也會跟著降低 |
| 風險揭露 | 民間二胎需設定第二順位抵押權,若借款人未依約還款,房屋恐面臨依法拍賣之風險 |
(註:我們全台皆可評估,但實際是否能轉回銀行,仍需依各家銀行的審核條件為準,第一貸無法做出 100% 成功的保證。)
如果您目前正因為銀行二胎不過而感到焦慮,或者不知道該如何跨出重整財務的第一步,
歡迎透過 LINE 尋求阿豐顧問的免費諮詢。
我們會針對您的房屋價值與財務現況,客觀地為您量身打造未來的轉貸銀行之路。
(提醒您:為保護您的個人隱私,第一貸在諮詢過程中蒐集您的聯絡電話、房屋資訊等個資,
僅作為本次貸款方案評估、規劃與後續聯絡之目的使用,絕不向第三方外洩或作其他非法用途。)
FAQ
Q1:為什麼我明明有按時繳一胎房貸,銀行二胎不過的機率還是很高?
因為銀行審核二胎房貸條件時,考量的是「綜合還款能力」。即使你一胎房貸繳款正常,
但如果近期的聯徵查詢次數過多、有信用卡循環利息,或是負債比超過了 DBR22 的上限,
銀行就會基於風險考量,判定你的銀行二胎不過。
這不一定是房屋價值的問題,而是你的個人信用條件暫時不符規範。
Q2:民間房屋二胎的利息會不會很高?算下來大約是多少?
第一貸的方案是月息 0.5% 起,年化利率符合民法第 205 條規定的 16% 上限。
換算下來,借款十萬元,每月的利息大約是五百元起。
這對急需週轉的屋主來說,是短期內合法、安全的資金出口,
但不建議長期持有,應積極規劃轉回銀行。
Q3:申請民間房屋二胎,真的「只看房屋價值」不看個人條件嗎?
是的。第一貸主要評估的是房屋的實際市場價值與可貸空間,
你的信用瑕疵、負債比、近期聯徵查詢次數或收入證明,在我們這裡都不是主要的審核限制。
不過,若房屋本身有特殊的產權問題、被查封或持分等狀況,則需要經過個別案件的專業評估。
Q4:辦理第一貸的房屋二胎需要付哪些費用?會有隱藏手續費嗎?
第一貸主打「不收手續費、不在撥款前收費」。
我們在申辦前,所有的重要條件都會公開透明說明。
除了政府規定之地政規費、必要的地政代書費用會事先向你說明並列出明細之外,
我們承諾絕無任何巧立名目的隱藏費用或代辦費。
Q5:未來我如果想把民間二胎轉回銀行,具體該怎麼做?
想要擺脫民間高利率,你需要利用這筆房屋二胎資金,在 1 到 2 年內執行「信用重建」。
首先清償所有高利卡債,維持一胎房貸與二胎的正常繳款。
等你的聯徵分數回升、負債比降下來後,就可以申請銀行的房屋轉增貸或二胎,
將民間債務代償,成功重返銀行。
第一貸也會在過程中為你評估並規劃最適合的轉貸路徑。